

聊到关于康养的消费,重点总是:“床位够不够”“机构如何盈利”。其实真正在变的是三件事:花钱的人换了,花钱的地方变了,大家敢不敢花也变了。
一、花钱的人换了
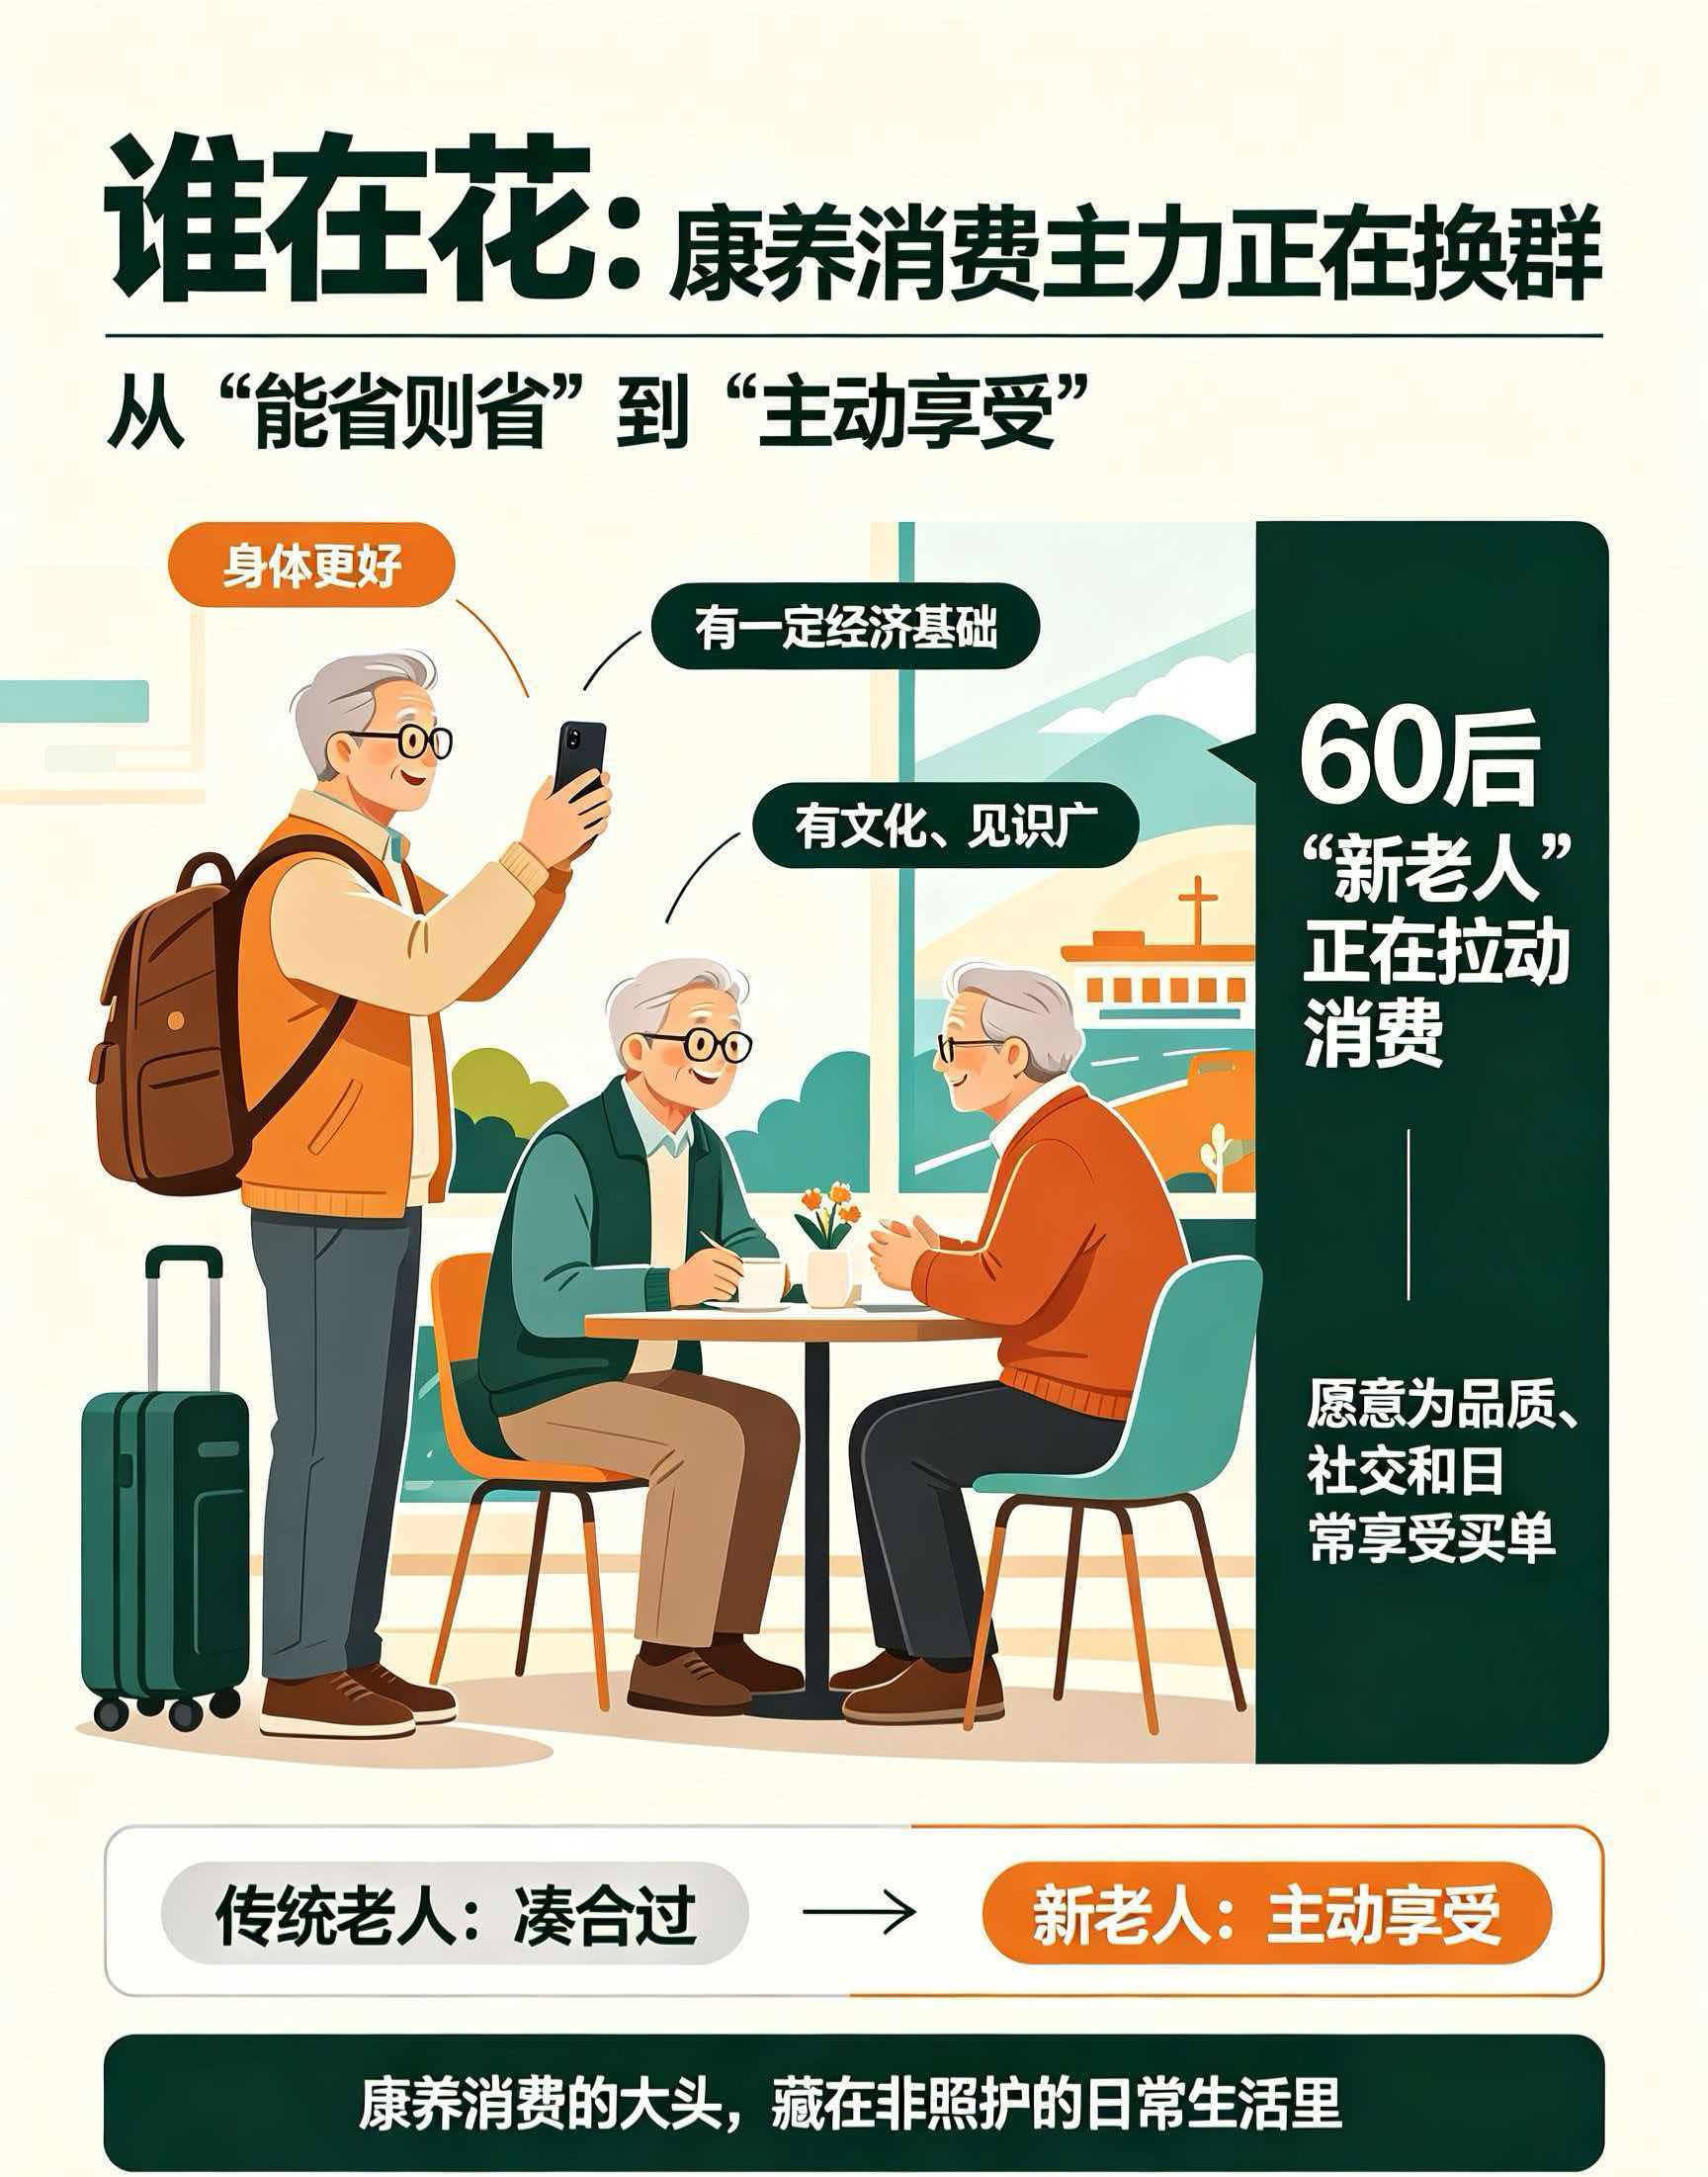
现在拉动消费的,不是过去那种“能省就省”的老人,而是以“60后”为主的“新老人”。这批人身体更好、有一定经济基础、有文化,见识广,消费观念从“凑合过”变成“主动享受”。
上海有个“百元一日聚”,人均一百出头,包两顿正餐、KTV、棋牌,老人们从上午待到傍晚,门店一个月能做两百多万。它不靠低价倾销,就是切中了活力老人的社交刚需——人家要的不是“被照护”,是有质量的日常聚一聚。康养消费的大头,很多就藏在“非照护”的日常生活里。
二、钱往两头流,中间还有大空档
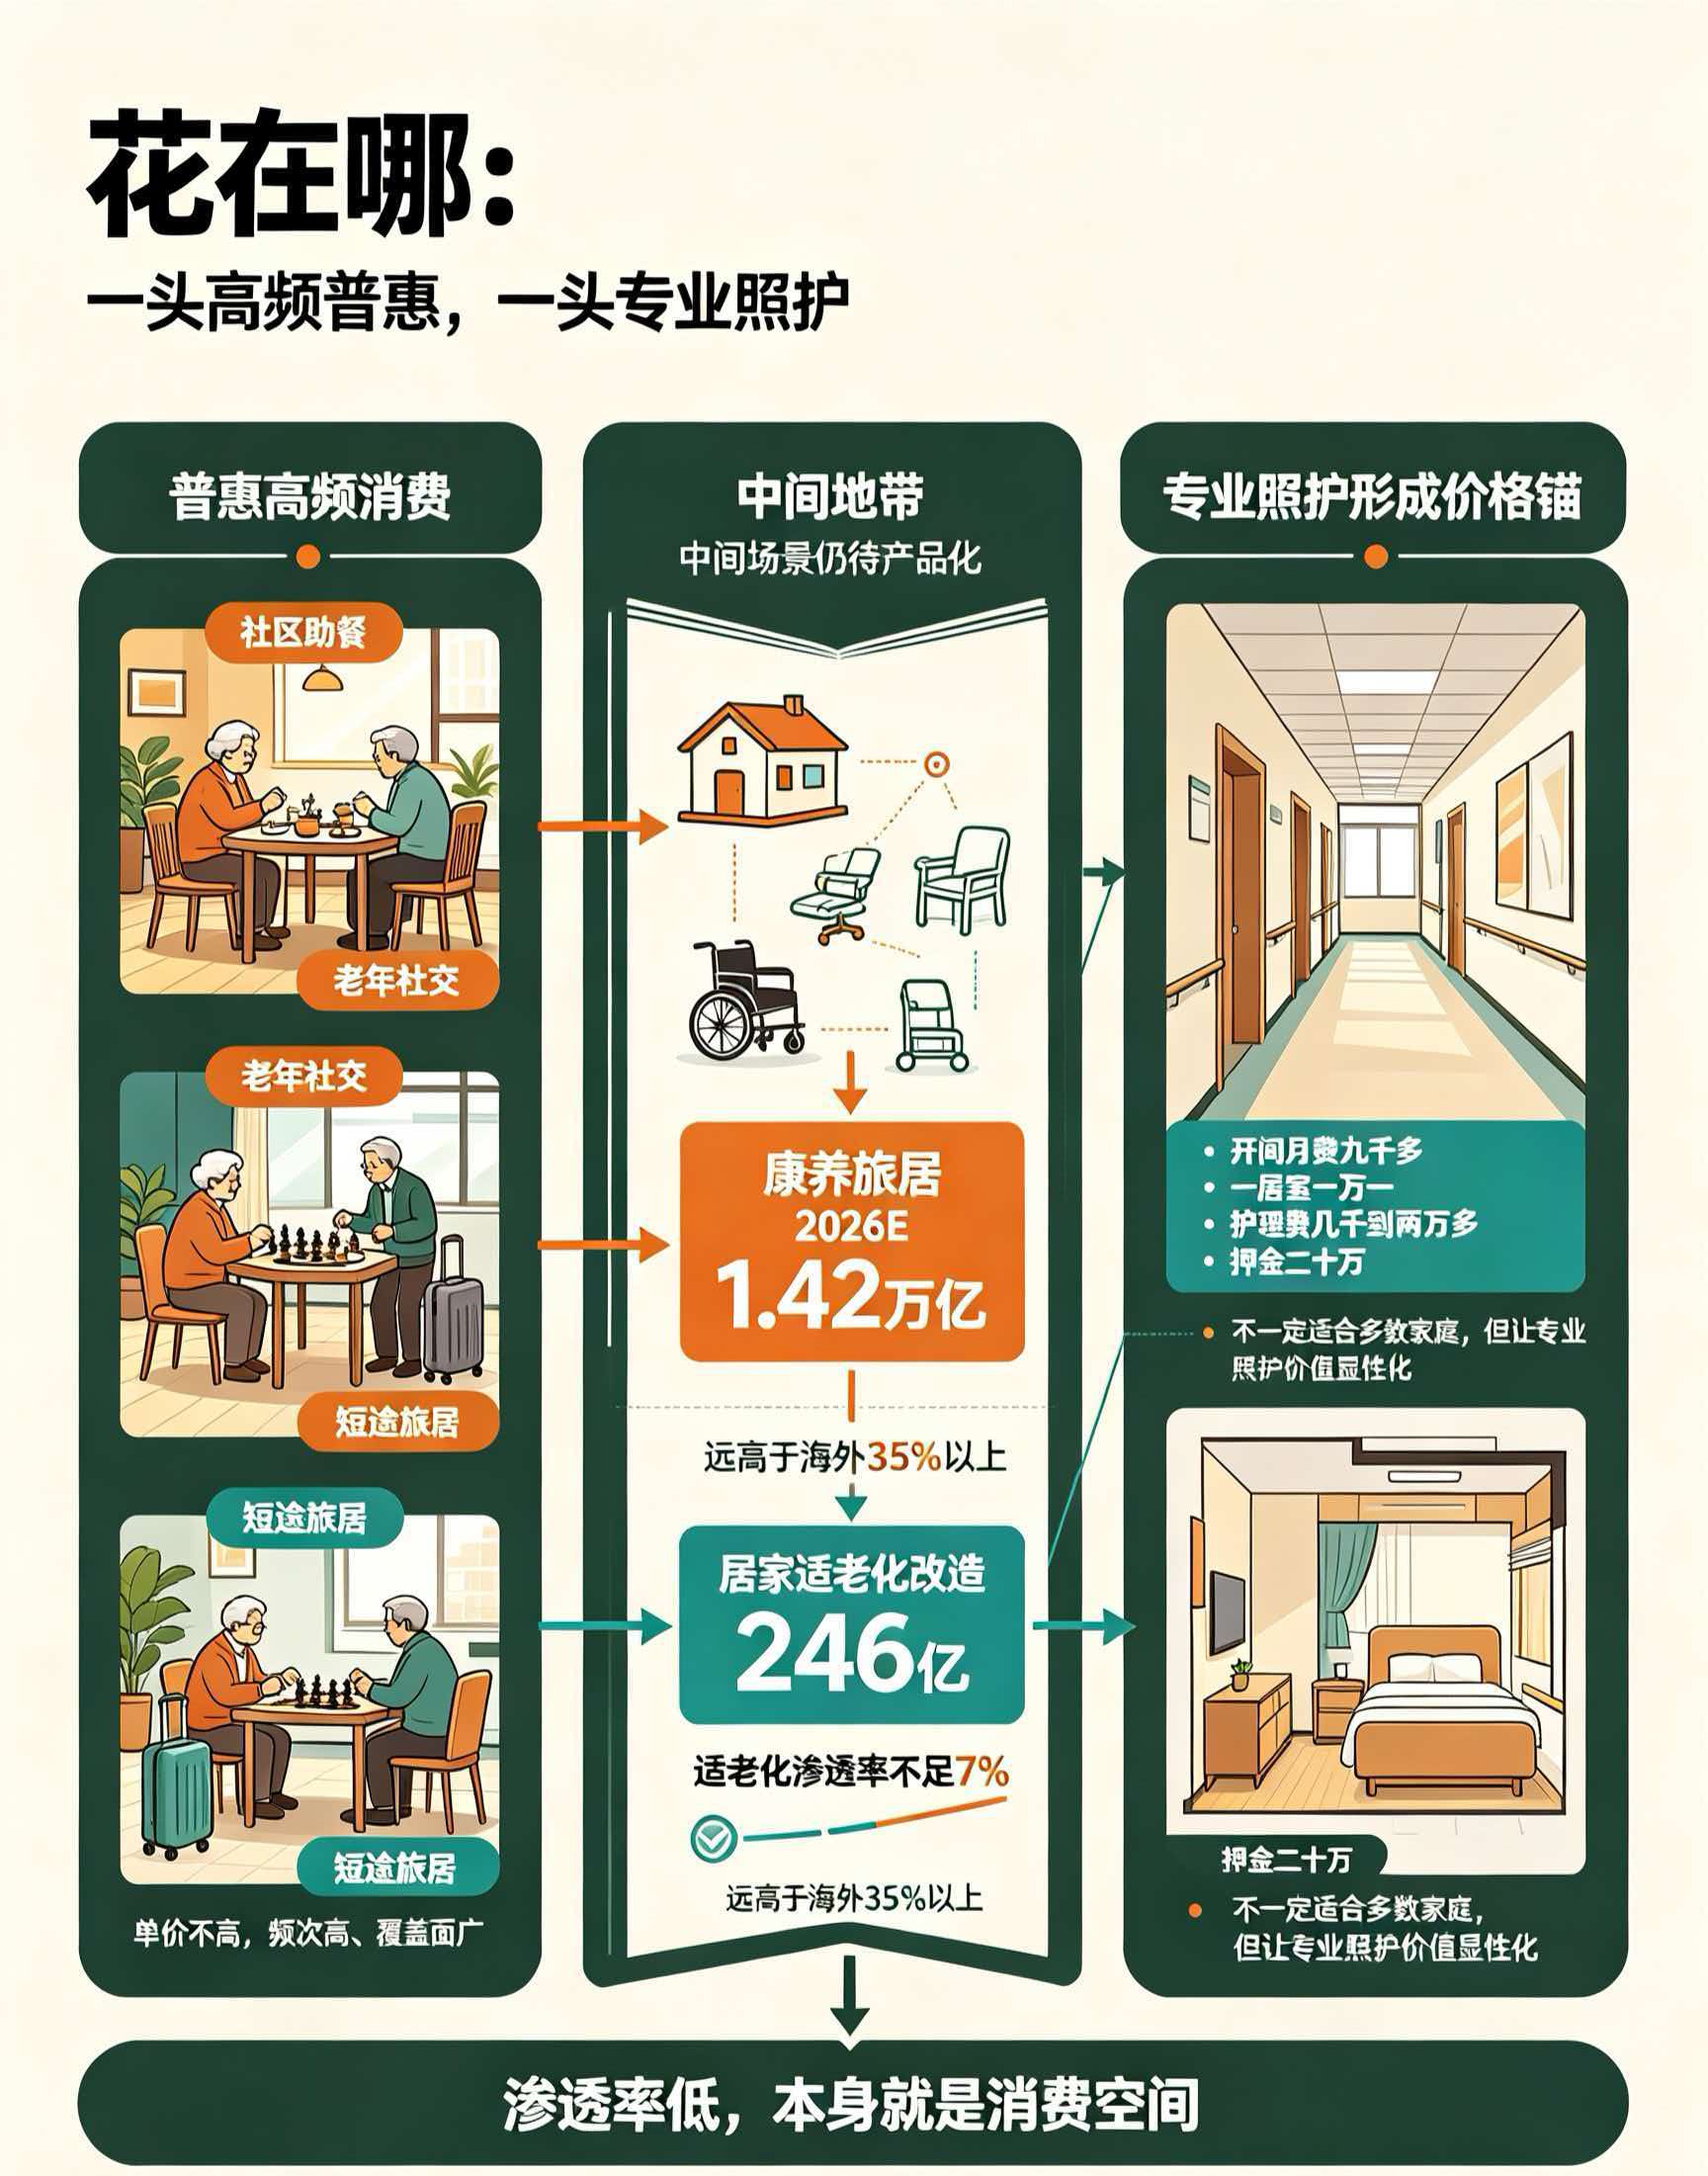 当前最清晰的趋势,是消费场景的两级分化与分层化同时发生。一头是普惠高频消费,像社区助餐、老年社交、短途旅居,单价不高但频次高、覆盖面广。另一头是专业照护的高客单价在形成价格锚,比如广州的泰康之家·粤园,开间月费九千多,一居室一万一,护理费按等级从几千到两万多分档,押金二十万。它不一定适合多数家庭,但把“专业照护值多少钱”摆到了台面上。
中间地带也在打开:康养旅居2026年预计1.42万亿,居家适老化改造市场规模246亿,但适老化渗透率还不到7%,远低于海外35%以上。渗透率低,本身就是消费空间——大量需求还没被产品化接住。
三、支付端在补课,但消费闭环没有真正合拢
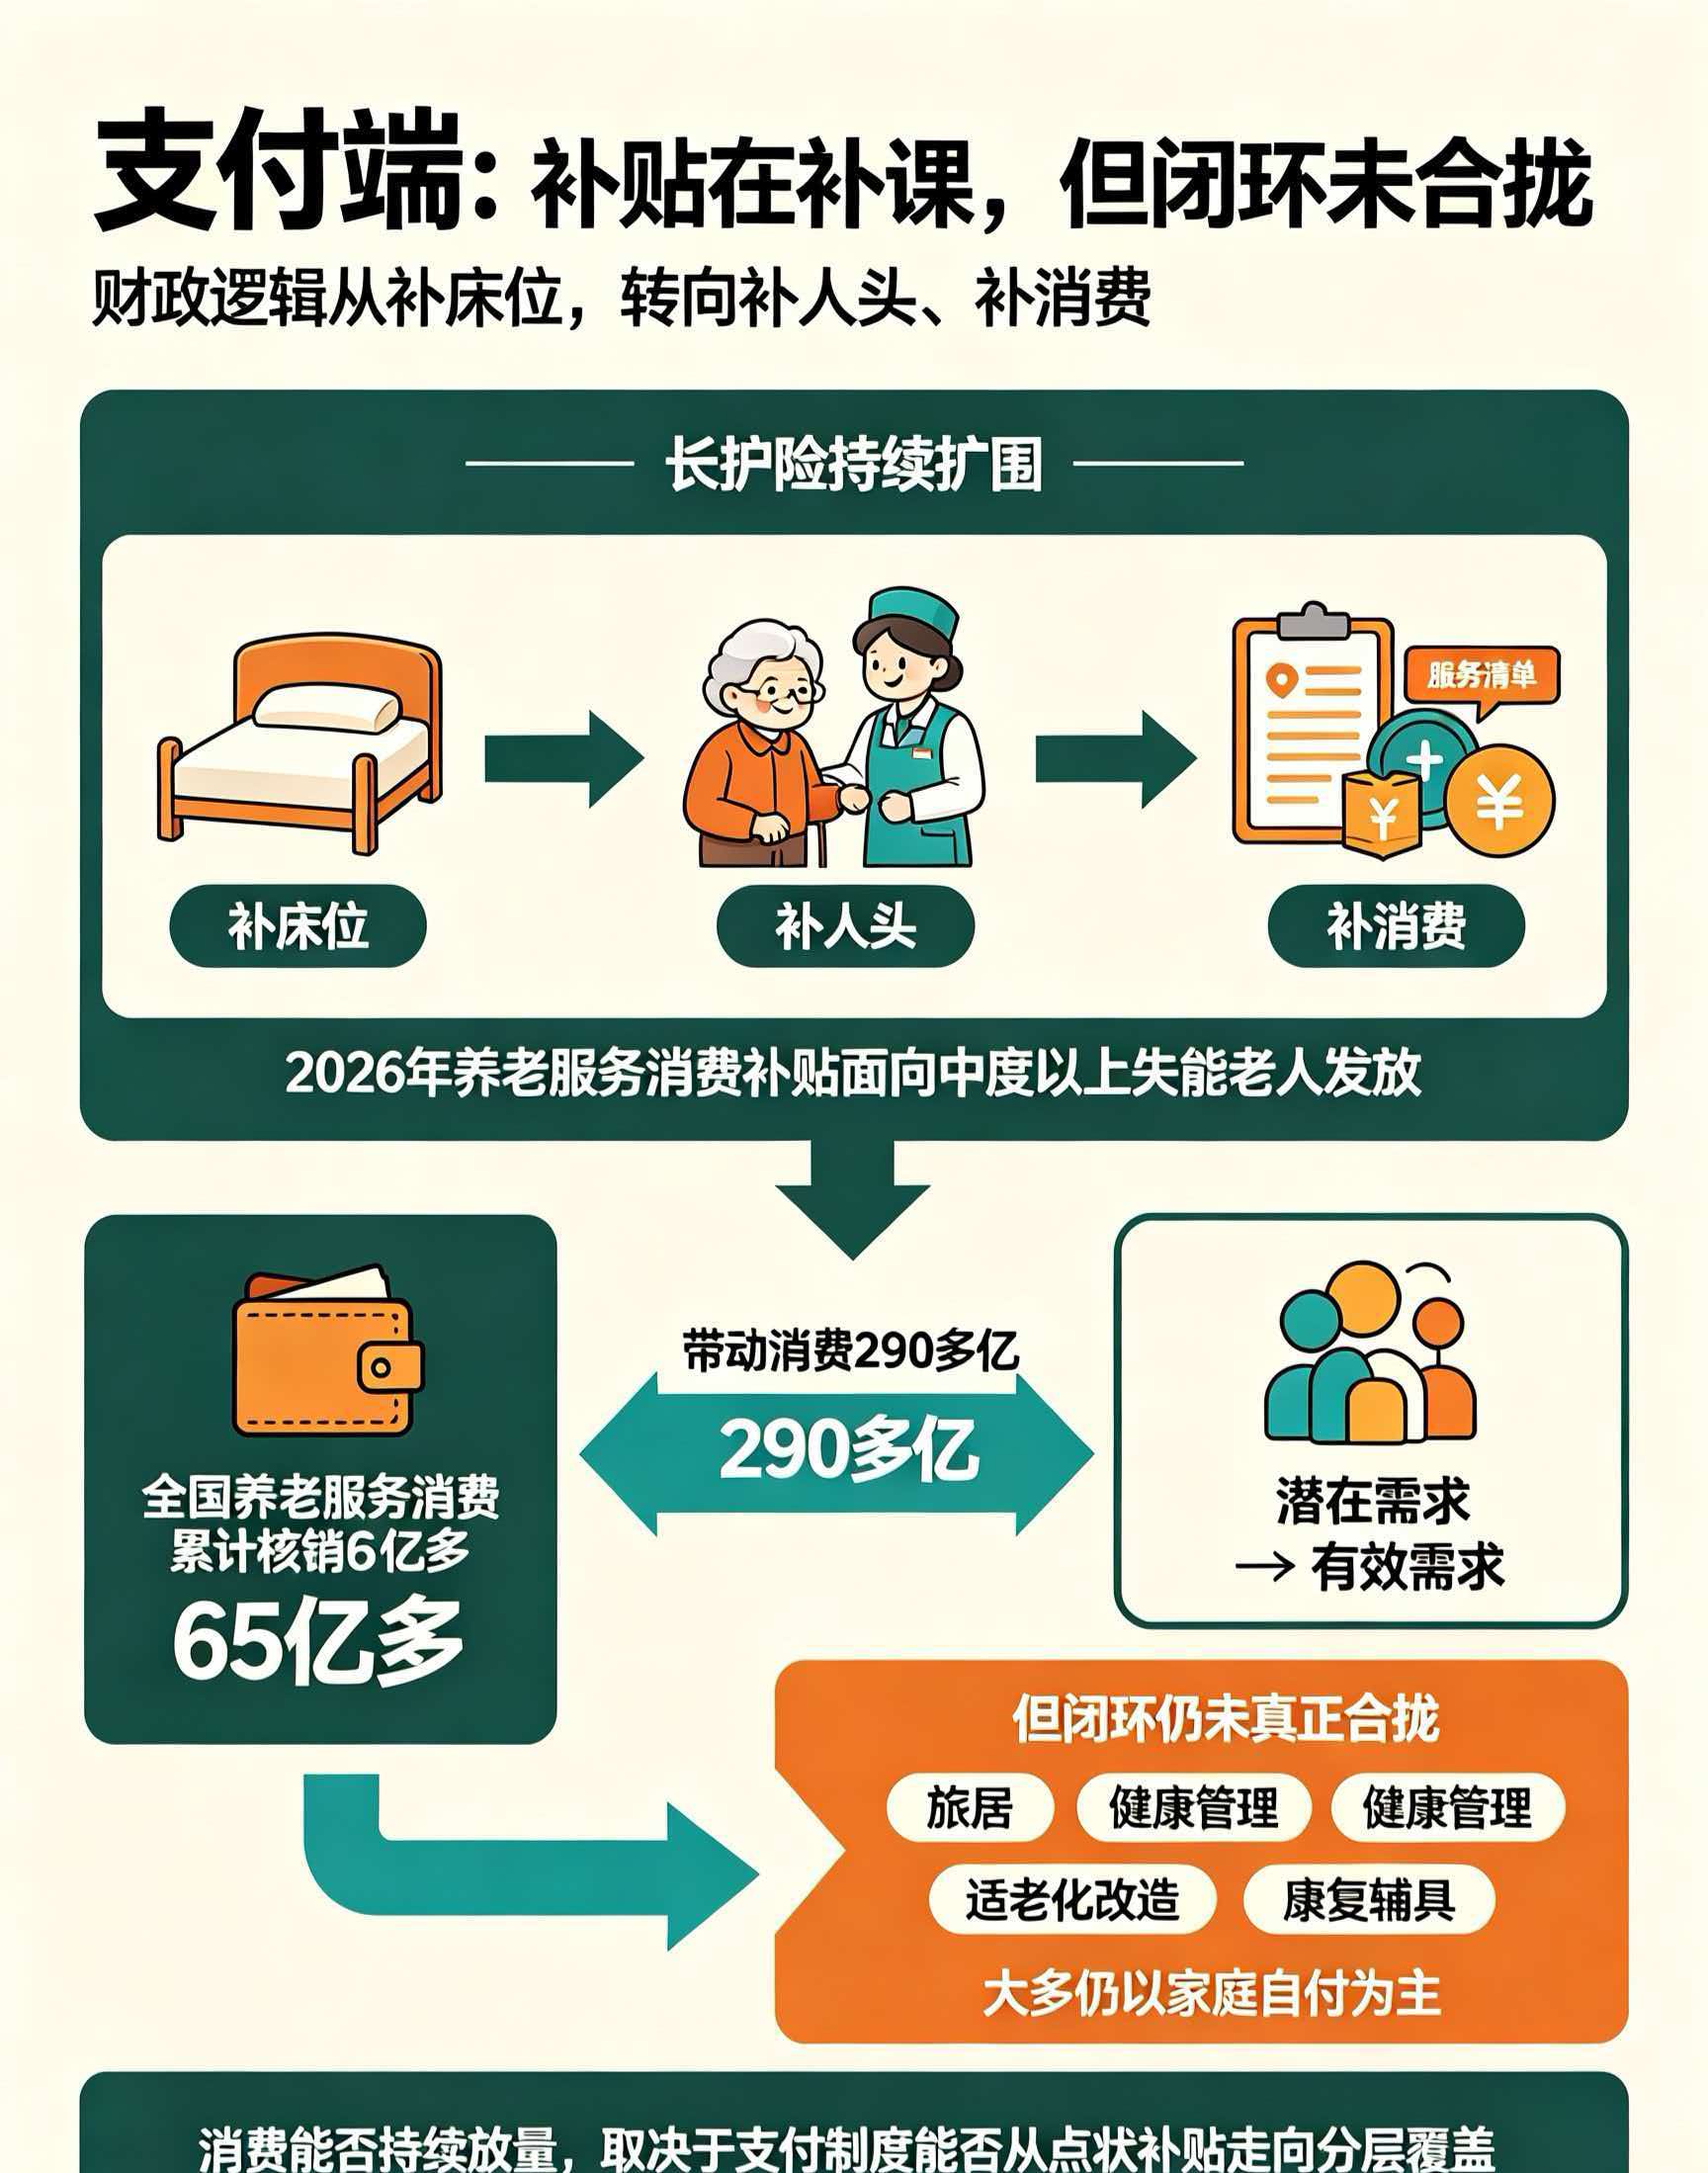 康养消费的一个特殊之处在于,它不完全由个人钱包决定。谁支付、支付多少、支付是否可持续,而是直接塑造消费的形状。
制度也在悄然发生变化。长护险持续扩围,2026年养老服务消费补贴面向中度以上失能老人发放,财政逻辑从“补床位”转向“补人头、补消费”。全国养老服务消费累计核销65亿多,带动消费290多亿。这些工具的意义不是补贴金额本身,而是把“潜在需求”变成“有效需求”,让有照护需要但支付能力不足的家庭真正进入市场。
不过支付闭环还没合拢。旅居、健康管理、适老化改造、康复辅具这些,大多还是家庭自付。所以消费能不能持续放量,就得看支付制度能不能从“点状补贴”走向“分层覆盖”。
四、真正拖住消费的,是消费者的信任
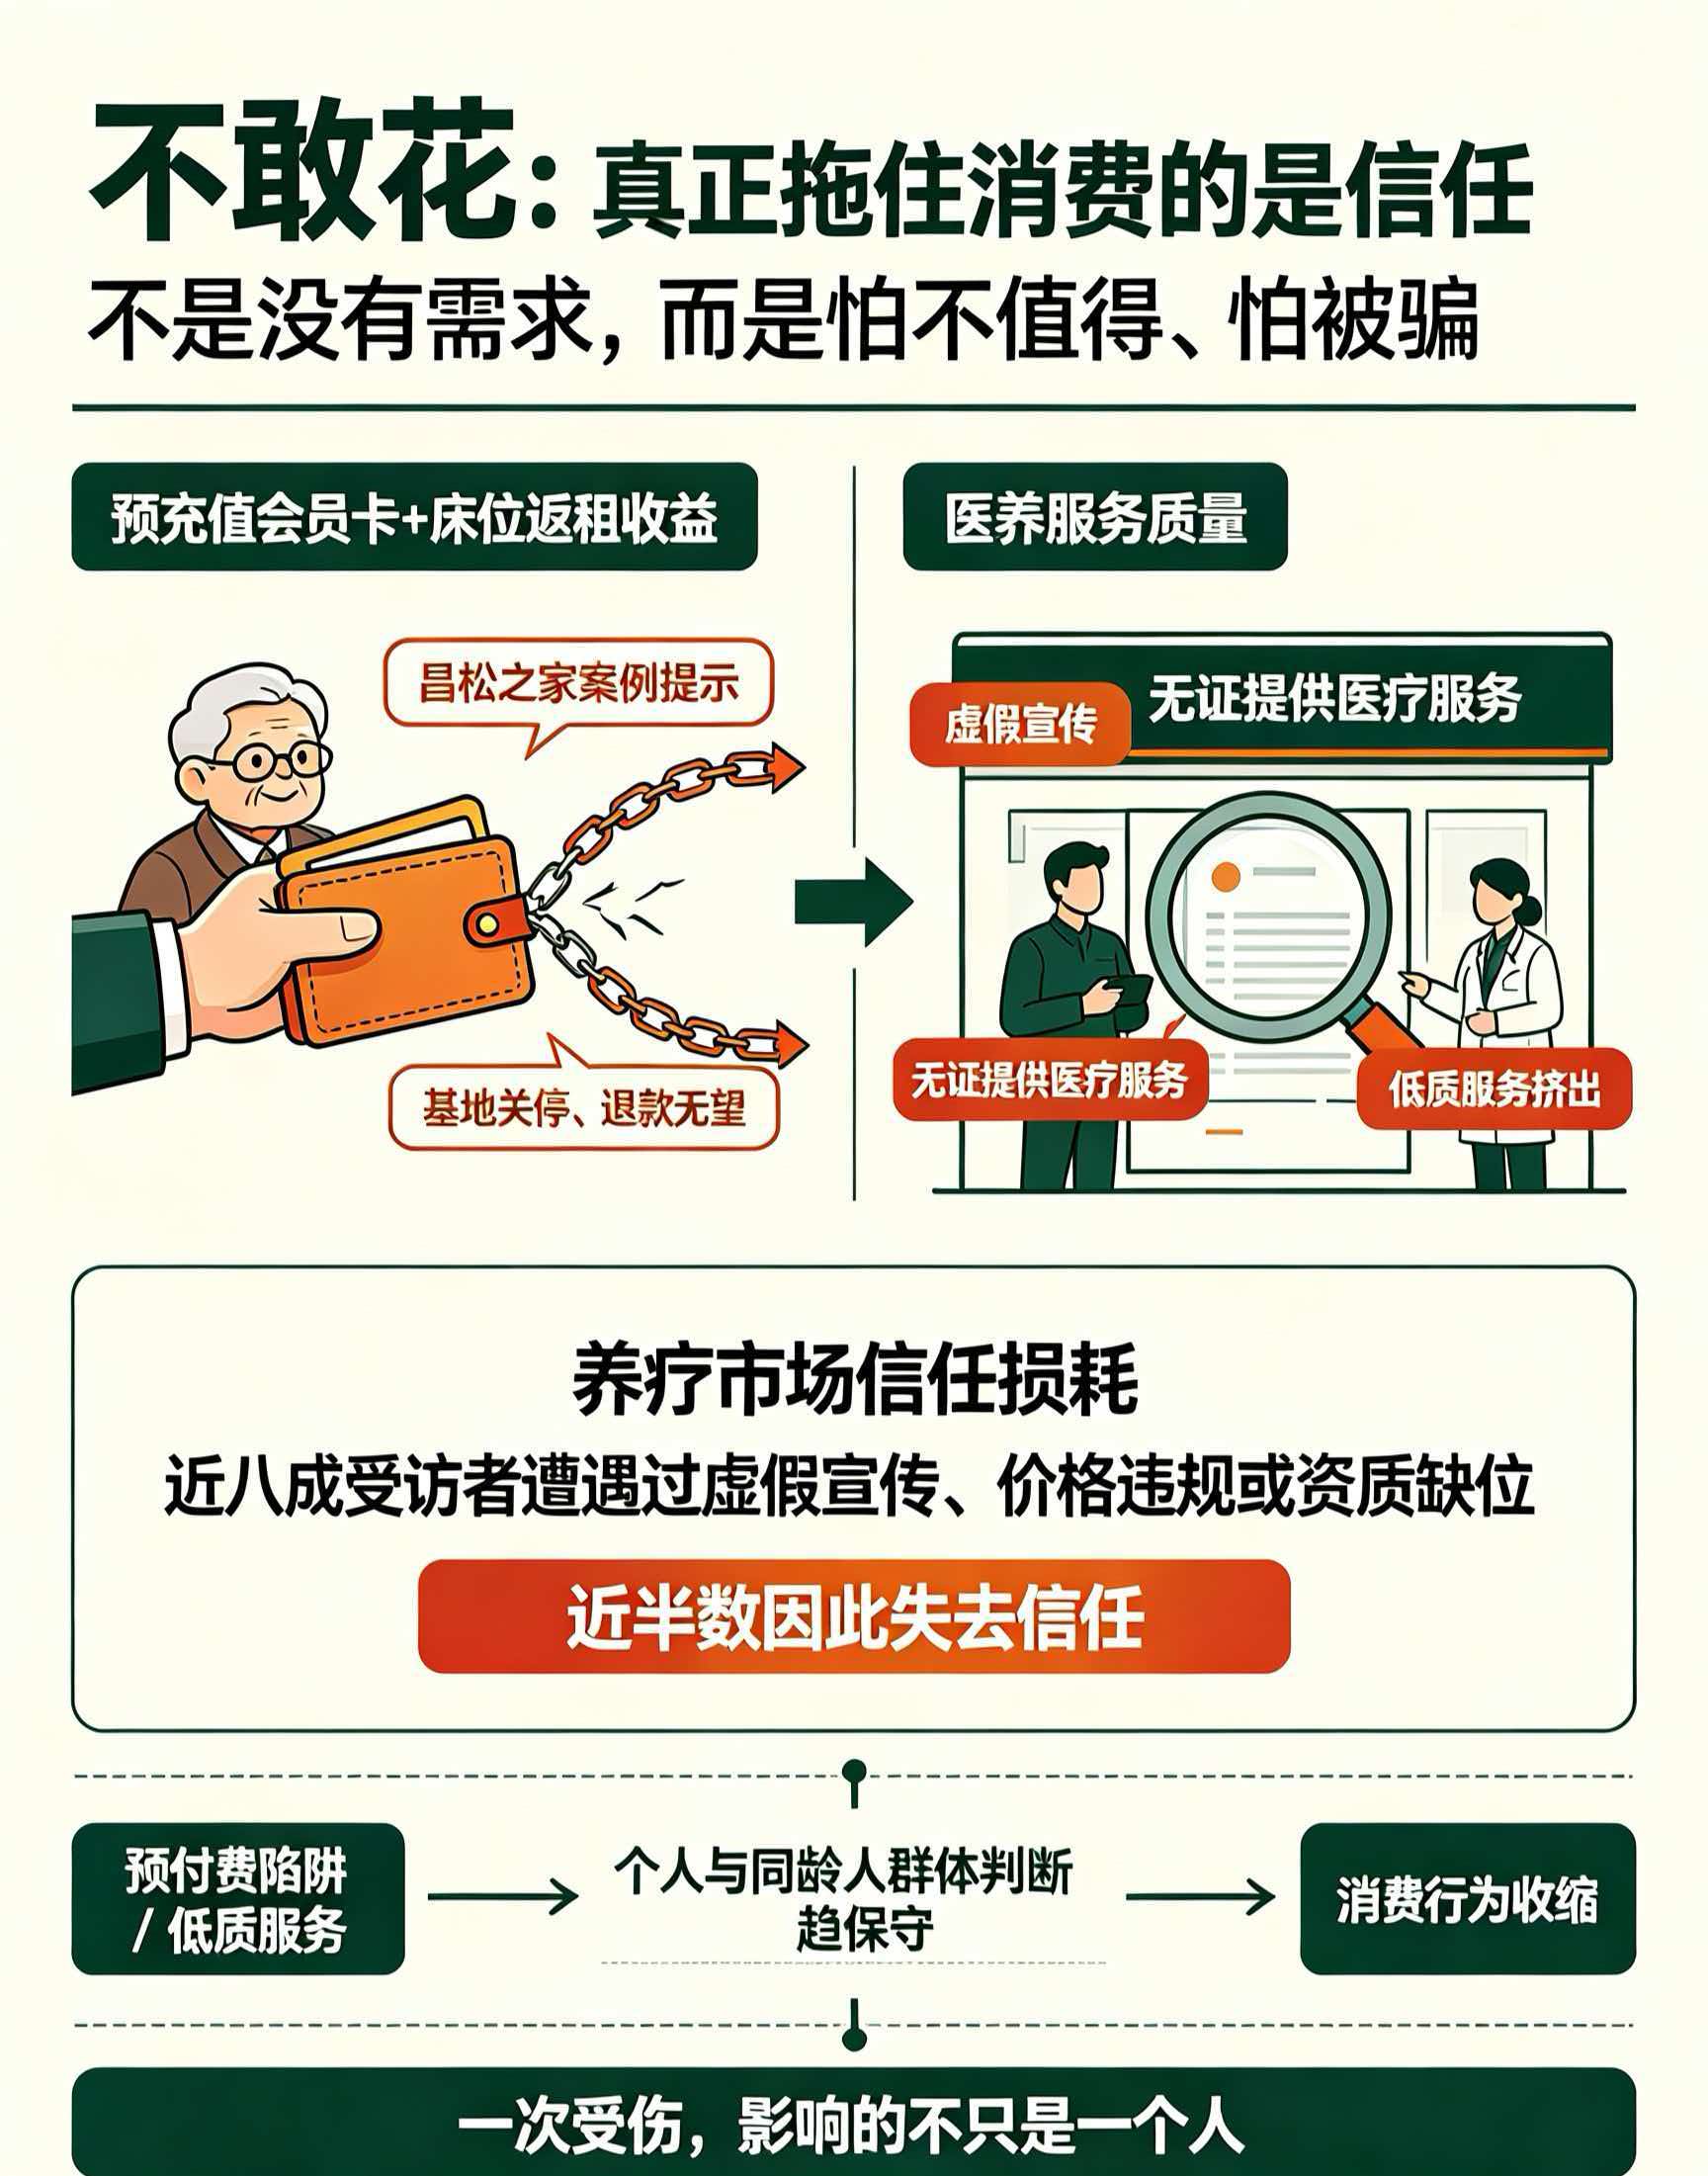 康养消费的另一个特殊之处在于,它高度依赖信任。而信任恰恰是当前市场最稀缺的东西。
昌松之家就是一个反面案例。这家的养老项目就是那种“预充值会员卡+床位返租收益”的模式,把消费关系做成了投资关系,老人投了十几万,最后基地关停、退款无望。
更普遍的信任损耗发生在服务质量层面。医养结合领域的调研显示,部分机构虚假宣传、无证提供医疗服务,低质服务产生“挤出”效应,甚至出现以医养之名行敛财之实的现象。养疗市场近八成受访者遭遇过虚假宣传、价格违规或资质缺位,近半数因此失去信任。
信任赤字的直接后果,不是消费能力消失,而是消费行为趋于保守和收缩。一个老人被一次预付费陷阱伤过,波及的往往不只是他一个人的消费,还有他周围一圈同龄人的判断。
五、消费增量的出路,不在床位,在场景与规则
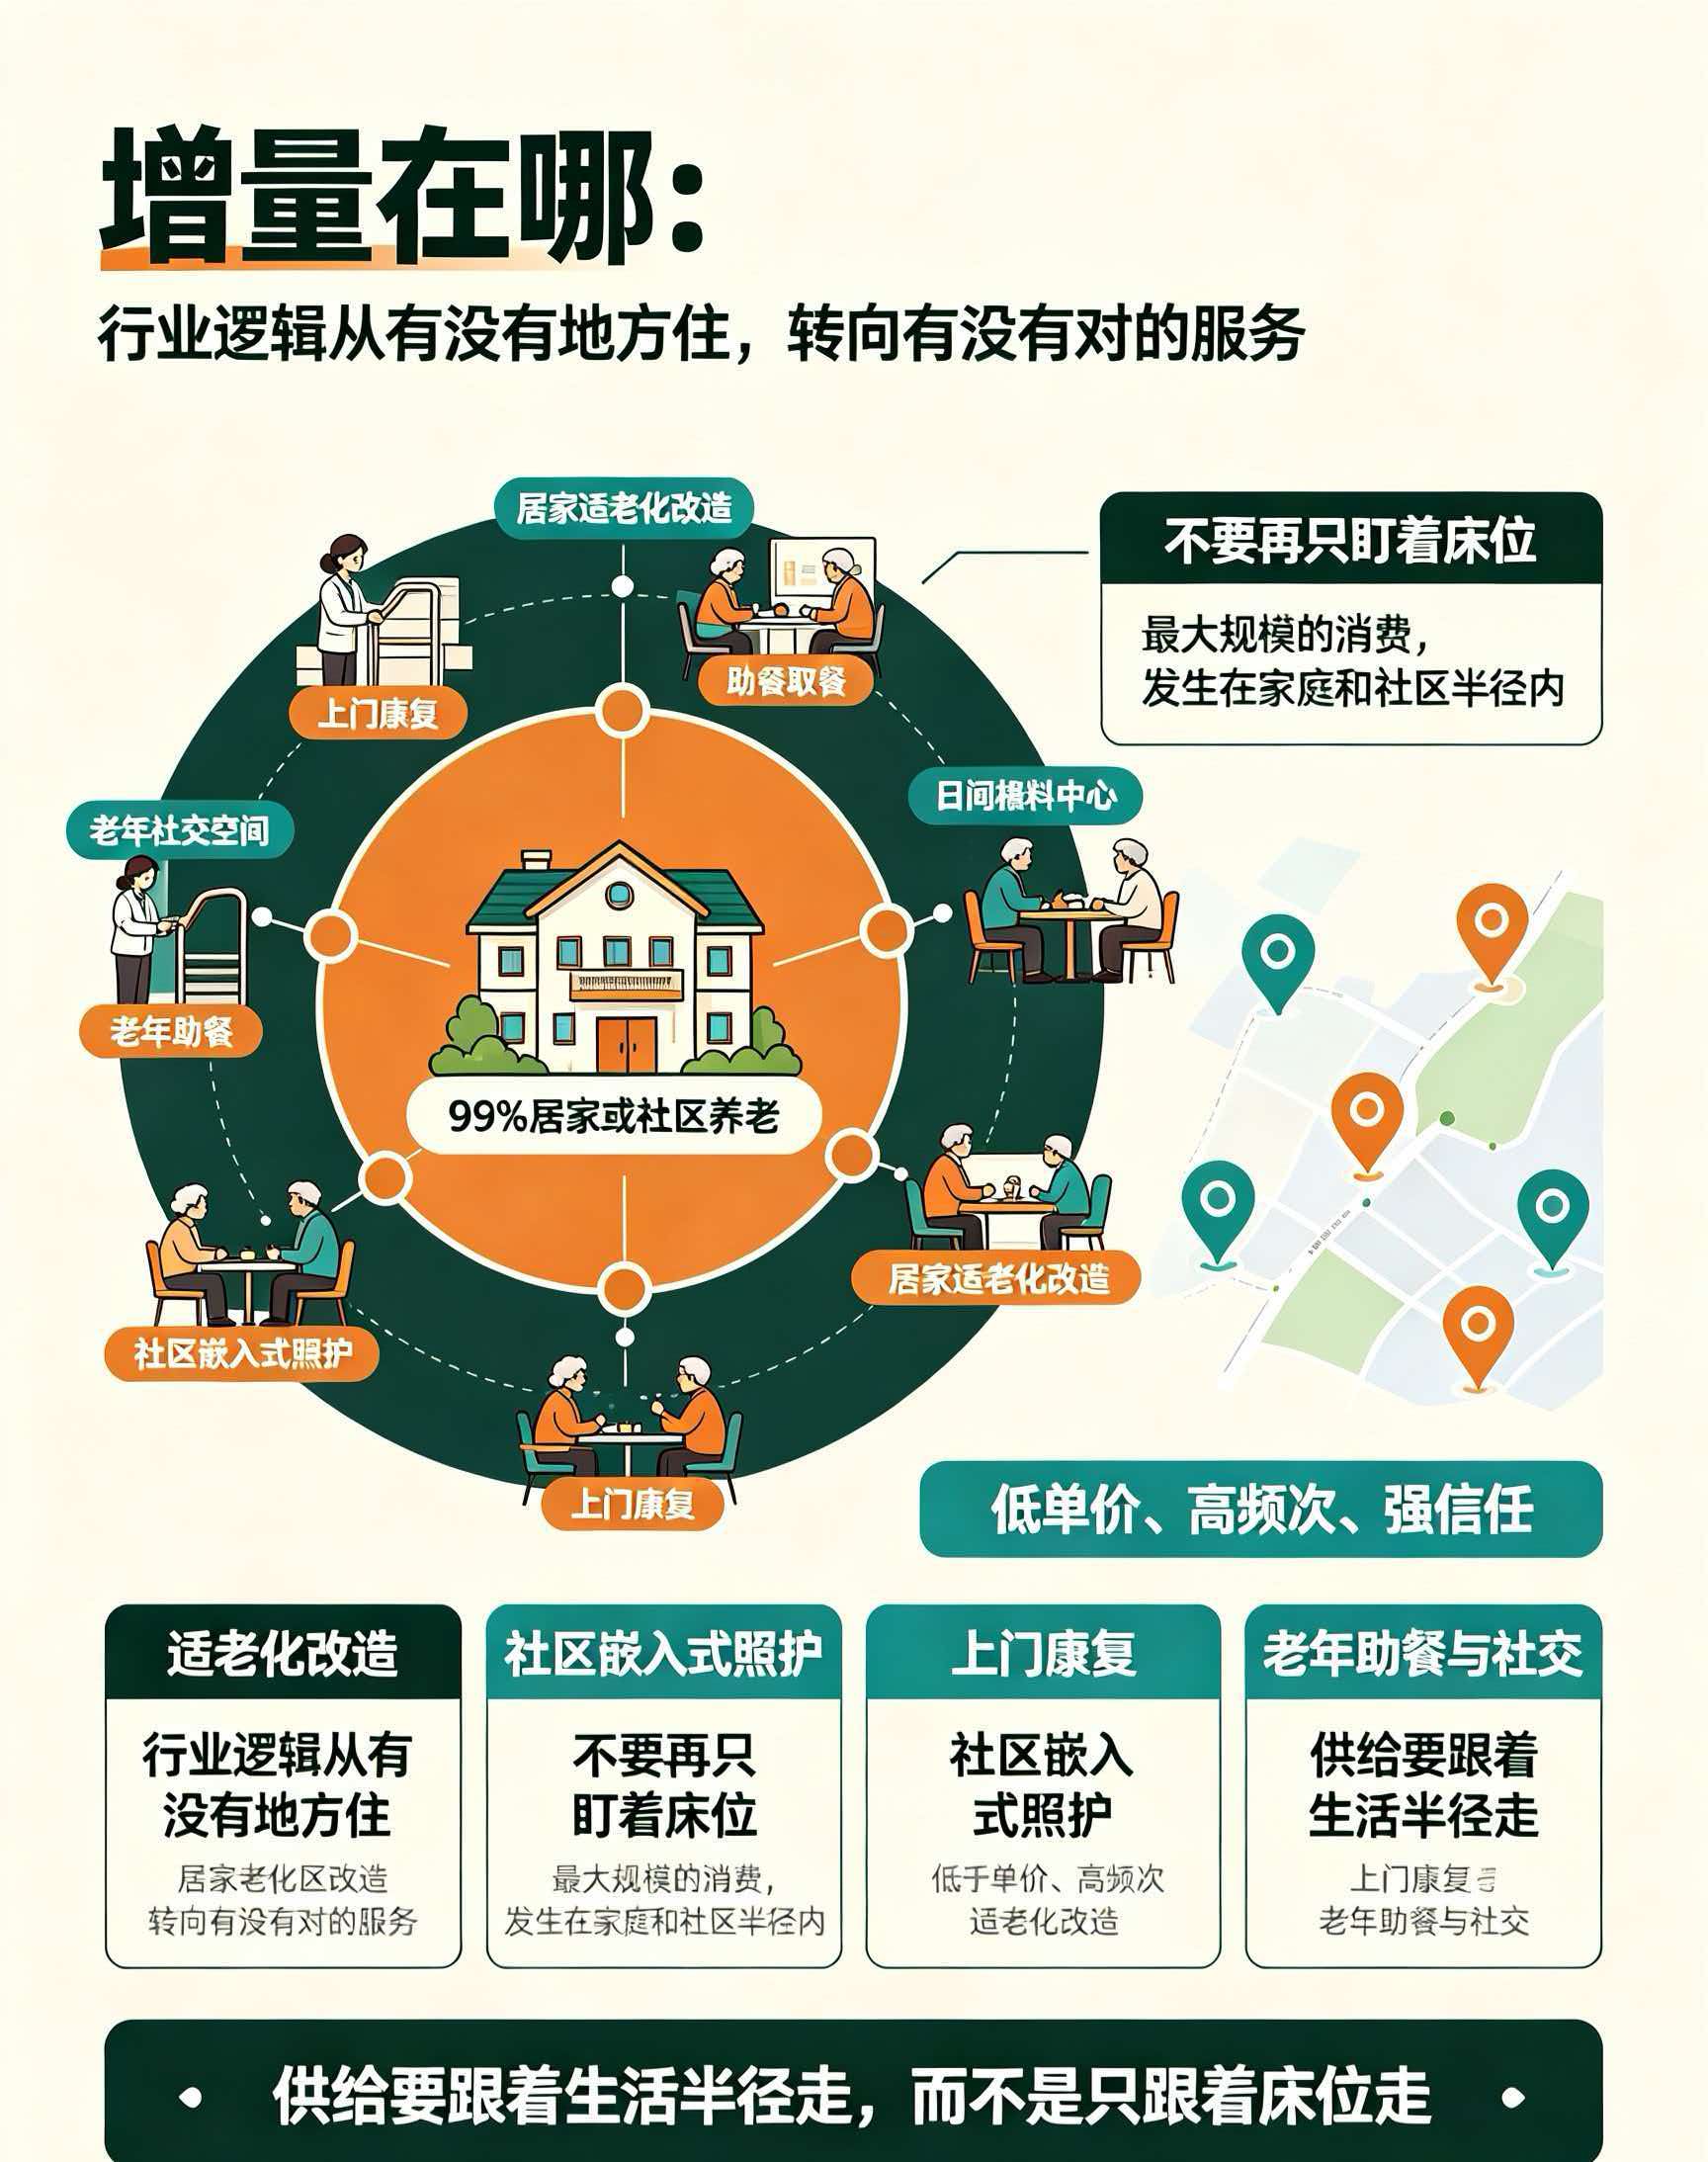 把上述线索收拢,长青康养在指导康养消费的建议并不指向更宏大的床位扩张。行业逻辑已经从“有没有地方住”转向“有没有对的服务、对的场景、对的规则”
场景上,增量在居家和社区。“9901”格局摆在那,99%的老人居家或社区养老,最大规模的消费发生在家庭和社区半径内:适老化改造、社区嵌入式照护、上门康复、老年助餐和社交空间。这些“低单价、高频次、强信任”的场景,才是消费的基本。
规则上,透明化是放量的前提。定价公示、预付资金监管、服务合同写清护理等级和退费规则,适老化产品说明书需要真正“适老”,这些比营销喊口号管用。
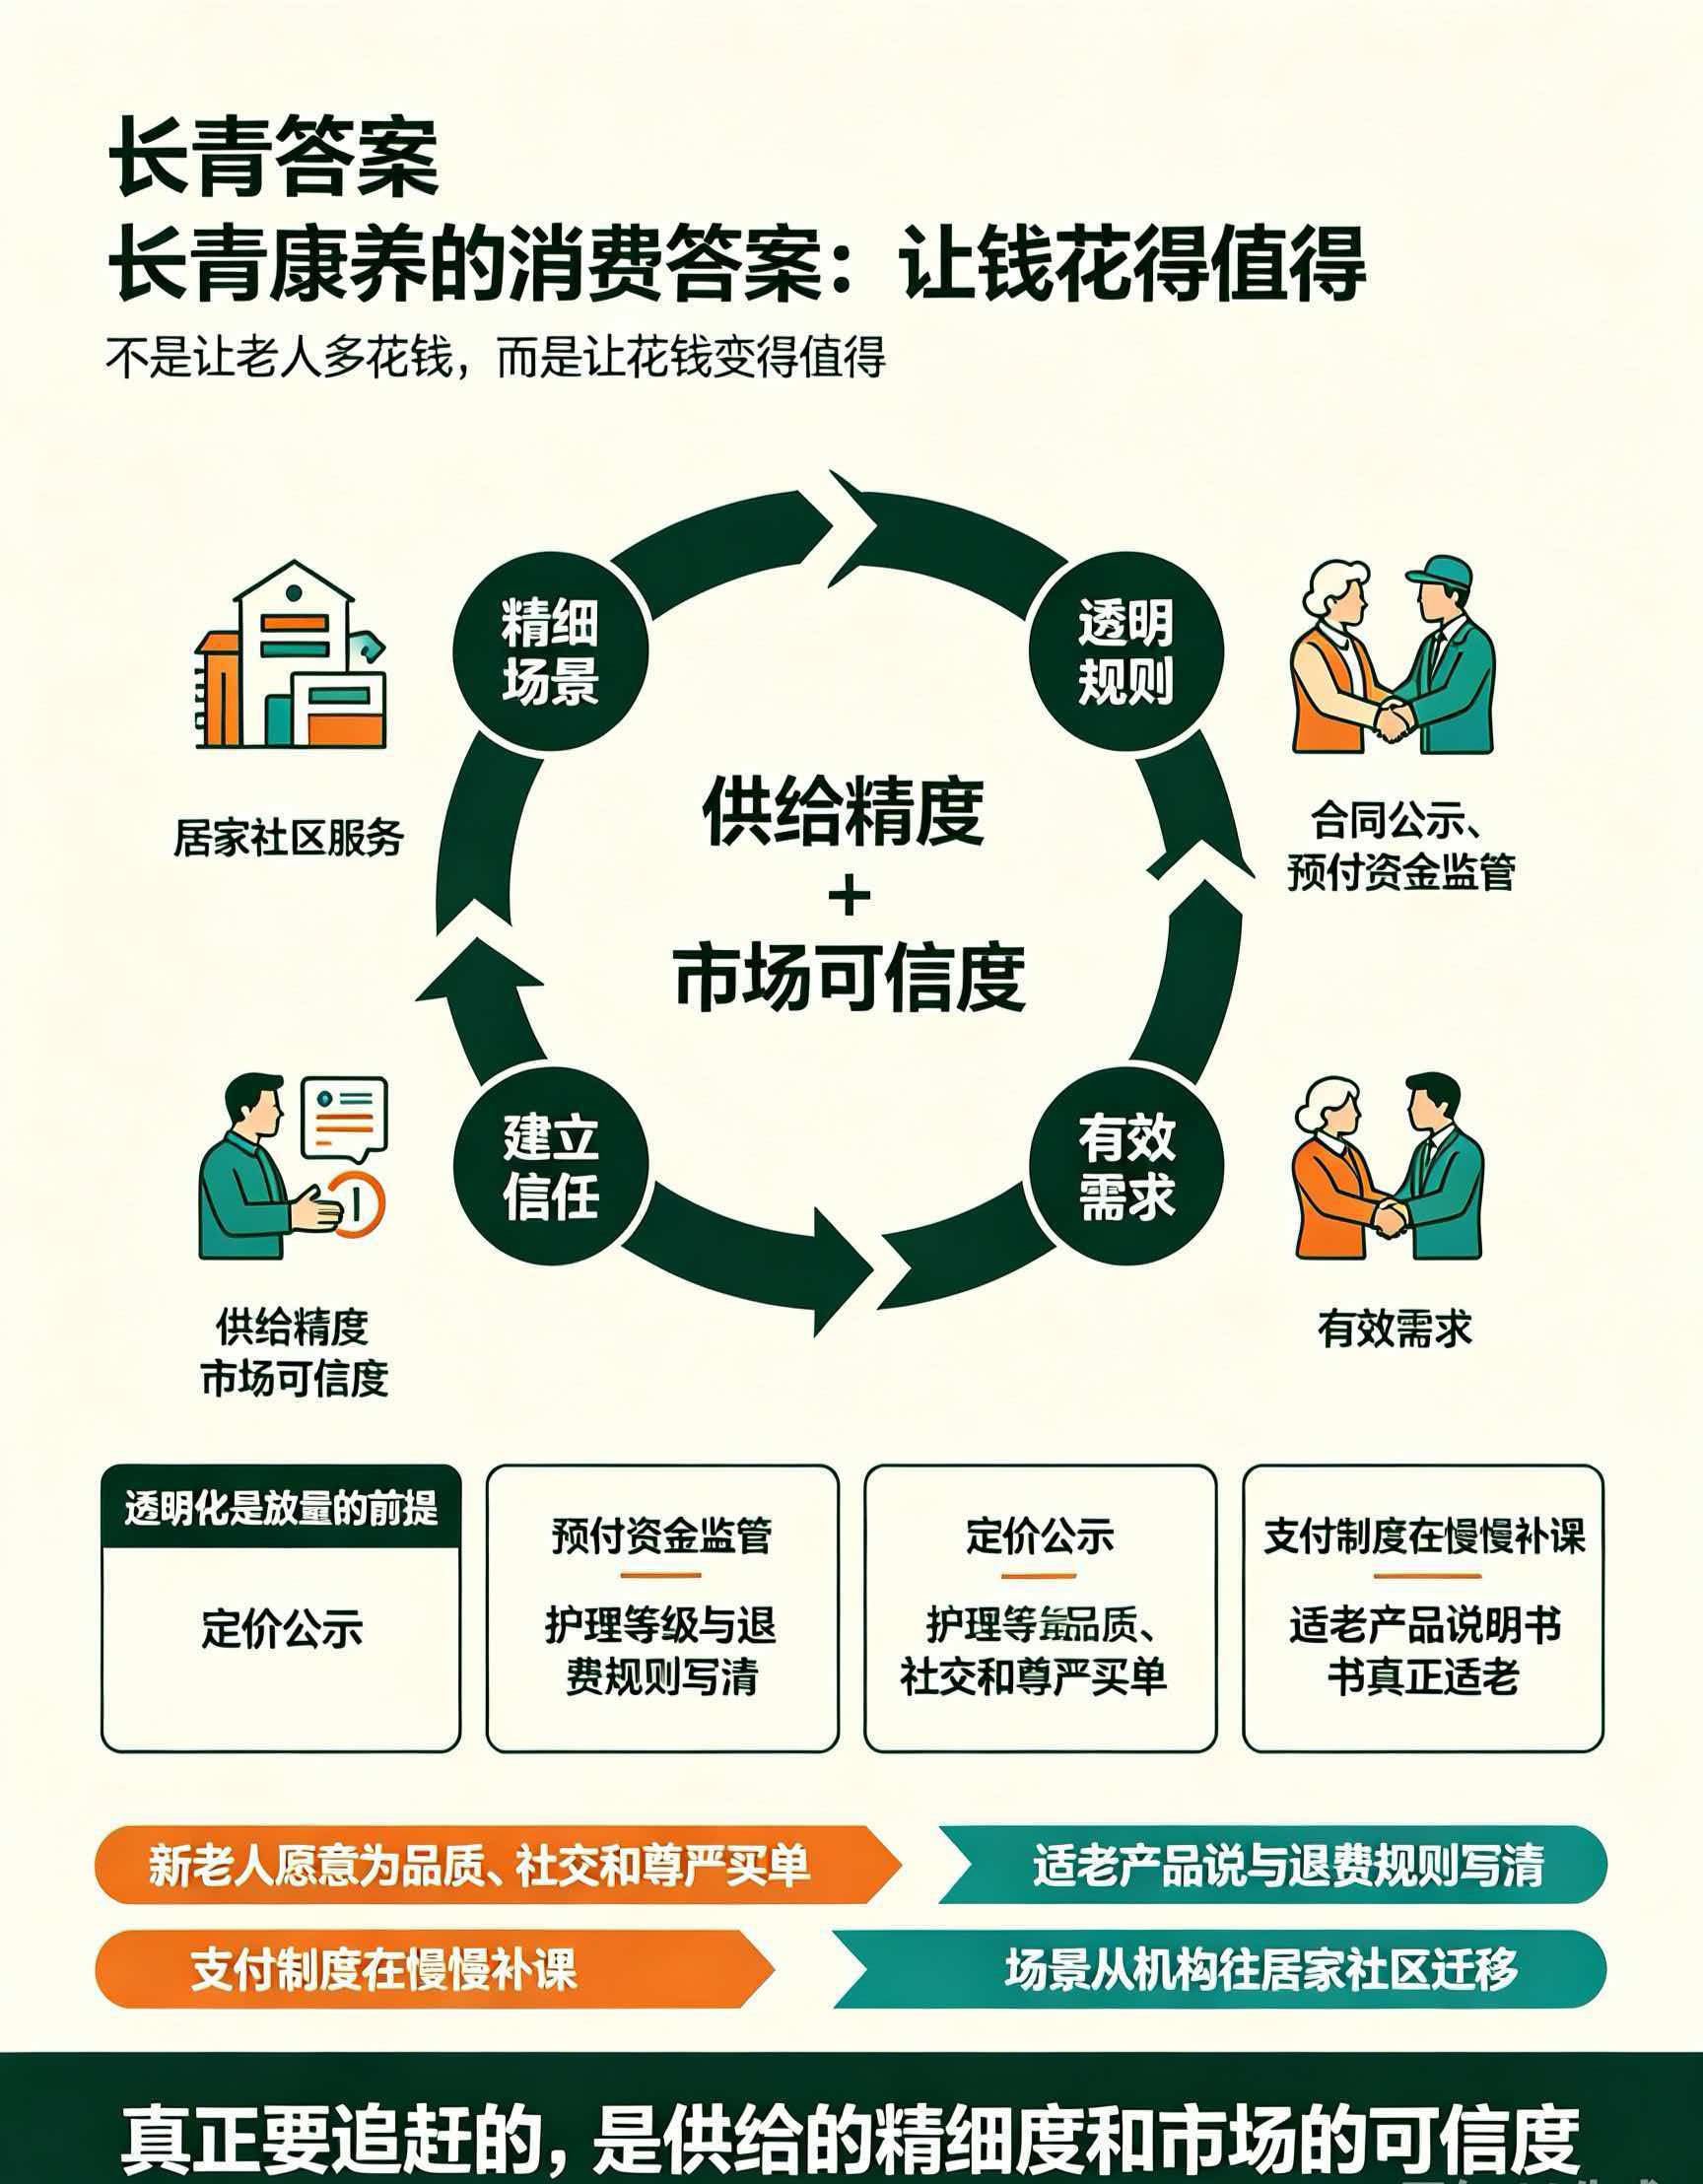
说到底,在长青康养认为,不是“怎么让老人多花钱”,而是“怎么让花钱变得值得”。新老人已经愿意为品质、社交和尊严买单,支付制度在慢慢补课,场景在从机构往居家社区迁移。所以真正要追赶的,是供给的精细度和市场的可信度。这两件事做到位,消费自然会来。
办公地址
广东省广州市荔湾区环市西路68号511室
广东省广州市天河区国家软件产业基地E栋5楼
广州长青康养产业研究院 版权所有 粤ICP备14053412号-2
运营管理/技术支持:广州文凯品牌策划有限公司


